Pagamentos por conta em 2026: prazos, cálculo e diferenças entre IRS e IRC
Descubra tudo sobre os Pagamentos por Conta em Portugal: quem está obrigado, como se calcula, prazos e isenções para trabalhadores e empresas.

Nota do editor: Este artigo foi publicado anteriormente e atualizado para 2026 pela sua relevância.
Pagamentos por conta de IRS e pagamentos por conta de IRC têm regras diferentes. Tenha especial atenção aos prazos dos pagamentos por conta em setembro, como calcular o valor e quando pode reduzi-lo ou suspendê-lo.
No que respeita aos pagamentos por conta de IRS e de IRC, há uma diferença essencial: o pagamento por conta de IRS vence a 20 de setembro, enquanto o pagamento por conta de IRC vence a 30 de setembro.
A diferença resulta das regras legais e do calendário oficial da Autoridade Tributária para 2026.
- IRS: o segundo pagamento por conta de 2026 vence a 20 de setembro. Como este ano, o dia 20 calha a um domingo, o pagamento por conta de IRS passa para o dia 21 de setembro.
- IRC: o segundo pagamento por conta vence a 30 de setembro.
- O cálculo depende do imposto de referência e, no IRC, também do volume de negócios.
Os pagamentos por conta não constituem um imposto adicional. São antecipações do imposto que será apurado posteriormente na declaração anual.
Deste modo, o valor pago é considerado no acerto final do IRS ou do IRC, isto é, ao valor que será devido a título final irá sempre ser descontado o valor que já pagou a título de pagamentos por conta.
Para contabilistas e empresas, setembro exige uma validação adicional. Além de confirmar o prazo correto, é importante verificar se a atividade e a previsão de imposto justificam manter, reduzir ou suspender determinados pagamentos.
Para gabinetes de contabilidade que gerem estas obrigações para vários clientes, o Sage for Accountants permite centralizar a informação, organizar os prazos fiscais e facilitar a comunicação com cada empresa.
Calendário Fiscal 2026
Obtenha gratuitamente 📥 a sua versão do calendário em formatos PDF e Outlook com prazos fiscais, datas importantes e recomendações para evitar sanções. Descarregue agora!

Índice do post
- Índice do post
- Pagamentos por conta de IRS e IRC: qual é a diferença?
- Como calcular os pagamentos por conta de IRS?
- Como calcular os pagamentos por conta de IRC?
- Quando podem os pagamentos por conta ser reduzidos ou suspensos?
- Checklist antes do pagamento por conta de setembro
- Erros habituais nos pagamentos por conta
- Perguntas frequentes
Pagamentos por conta de IRS e IRC: qual é a diferença?
Basicamente, os pagamentos por conta de IRS aplicam-se aos titulares de rendimentos da categoria B.
Já os pagamentos por conta de IRC abrangem genericamente as empresas constituídas que exercem a título principal atividades comerciais, industriais ou agrícolas.
A primeira diferença está, portanto, no tipo de sujeito passivo que deve efetuar o pagamento por conta. A segunda está no cálculo.
- Assim, no IRS, a lei aplica 65% a uma fórmula baseada em dados fiscais do penúltimo ano.
- No IRC, aplica-se 80% ou 95% ao imposto de referência, consoante o volume de negócios apurado no ano anterior.
Também os prazos diferem. Em 2026, a agenda oficial da AT estabelece:
- Para IRS: 20 de julho, 21 de setembro e 21 de dezembro.
- Para o IRC: 31 de julho, 30 de setembro e 15 de dezembro.
Esta diferença deve ser especialmente visível nos calendários internos de contabilistas e empresas.
Para enquadrar estes pagamentos no calendário fiscal global, pode consultar o Calendário Fiscal 2026 da Sage.
Como calcular os pagamentos por conta de IRS?
Nos rendimentos da categoria B (IRS), a totalidade dos pagamentos por conta corresponde a 65% do resultado da fórmula prevista no artigo 102.º do CIRS:
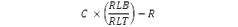
em que as siglas utilizadas têm o seguinte significado:
C = coleta do penúltimo ano, líquida das deduções a que se refere o n.º 1 do artigo 78.º do CIRS, com exceção da dedução constante da alínea i);
R = total das retenções efetuadas no penúltimo ano sobre os rendimentos da categoria B;
RLB = rendimento líquido positivo do penúltimo ano da categoria B;
RLT = rendimento líquido total do penúltimo ano.
Esse montante é repartido por três pagamentos, sendo o valor comunicado na nota demonstrativa da liquidação.
Por exemplo, se o resultado da fórmula legal for 4.500 euros, a totalidade dos pagamentos por conta será 2.925 euros. Cada prestação será de 975 euros, antes do arredondamento aplicável.
Cada pagamento não é exigível quando o valor apurado for inferior a 50 euros.
Para aprofundar o enquadramento, consulte o guia prático dos pagamentos por conta do IRS, que este artigo atualiza na parte relativa aos prazos e à comparação com IRC.
Como calcular os pagamentos por conta de IRC?
No IRC, o cálculo parte do imposto liquidado no período de tributação anterior, depois da dedução prevista no artigo 105.º do CIRC. O resultado é multiplicado por 80% ou 95%, conforme o volume de negócios do ano anterior, e dividido por três.
Se o volume de negócios do período anterior for igual ou inferior a 500.000 euros, aplica-se 80%. Acima desse valor, aplica-se 95%.
Exemplo: imagine uma empresa cujo imposto de referência seja 30.000 euros. Com um volume de negócios de 400.000 euros, o total será 24.000 euros, dividido em três pagamentos de 8.000 euros.
Se o volume de negócios for superior a 500.000 euros, o total sobe para 28.500 euros. Cada pagamento será, neste exemplo, de 9.500 euros.
O nosso guia sobre como calcular o IRC passo a passo explica também como os pagamentos por conta entram no apuramento final do imposto.
Quando podem os pagamentos por conta ser reduzidos ou suspensos?
No IRS, os pagamentos podem ser reduzidos quando o valor previsto excede a diferença entre o imposto estimado e os pagamentos já realizados.
A obrigação pode cessar quando as retenções e pagamentos já efetuados igualam ou superam o imposto previsto, ou quando deixam de existir rendimentos da categoria B.
No IRC, a regra é diferente. O terceiro pagamento pode deixar de ser efetuado quando os pagamentos já realizados igualam ou superam o imposto previsto. Também pode ser limitado à diferença entre o imposto estimado e os pagamentos anteriores.
A redução ou suspensão exige, no entanto, cuidado. Se conduzir a uma insuficiência superior a 20% do valor que normalmente seria entregue, podem existir juros compensatórios e coimas.
Deste modo, antes de alterar um pagamento, deve existir uma base documental que suporte a estimativa. A decisão deve ser validada pelo contabilista responsável.
Pode também ser útil rever a organização da informação fiscal antes das principais obrigações.
Atenção aos prazos de setembro:
Em 2026, IRS e IRC não vencem na mesma data:
-IRS: 21 de setembro
-IRC: 30 de setembro
Esta diferença é particularmente importante quando a contabilidade acompanha vários contribuintes ou empresas. Confundir os calendários pode resultar num pagamento fora de prazo e nos respetivos encargos.
Checklist antes do pagamento por conta de setembro
Considerando o acima exposto, e de forma a assegurar que está a adotar os procedimentos corretos, antes de setembro, confirme:
- Se o pagamento corresponde a IRS ou IRC.
- A nota demonstrativa da liquidação ou o documento de pagamento emitido pela AT.
- O pagamento efetuado em julho.
- A data limite aplicável em 2026.
- Se a atividade e a previsão de imposto se alteraram.
- Se existe fundamento para redução, dispensa ou cessação.
- A liquidez necessária para o pagamento.
- O comprovativo e os documentos utilizados no cálculo.
- A validação do contabilista quando exista uma redução ou suspensão.
Esta revisão deve fazer parte de um processo mais amplo de organização dos clientes e das obrigações. A organização de clientes antes dos prazos fiscais ajuda a reduzir atrasos, retrabalho e falhas de comunicação.
Para gabinetes que acompanham vários clientes, o Sage for Accountants pode apoiar a gestão das obrigações, centralizar a informação fiscal e facilitar a comunicação de prazos e pagamentos aos clientes. A solução apoia ainda a preparação e a entrega de declarações fiscais, sem dispensar a validação dos cálculos e das condições aplicáveis a cada pagamento por conta.
Erros habituais nos pagamentos por conta
Um erro frequente, que vemos muito, consiste em assumir que IRS e IRC têm o mesmo calendário. Em 2026, essa abordagem pode levar a uma data de pagamento incorreta.
Outro erro é utilizar o valor do imposto atual como base direta para o cálculo. No IRS, a fórmula utiliza dados do penúltimo ano. No IRC, o cálculo parte do imposto do período de tributação anterior.
Também é arriscado reduzir pagamentos apenas porque a empresa prevê menor imposto. A estimativa deve ser suficientemente fundamentada para evitar insuficiências relevantes e eventuais juros compensatórios.
Finalmente, não deve esquecer a reconciliação dos pagamentos já efetuados. Esta informação será relevante no apuramento final do imposto.
Sobre esta matéria, poderá ser útil dar uma vista de olhos aos nossos conteúdos sobre como evitar erros na declaração Modelo 22 e como organizar o Dossier Fiscal.
Em setembro de 2026, confirme primeiro se está perante IRS ou IRC. Depois, valide a data, o cálculo e os pagamentos anteriores. A diferença entre 21 de setembro para IRS e 30 de setembro para IRC deve estar refletida no calendário fiscal e no planeamento de tesouraria da sua empresa.
Perguntas frequentes
Qual é o pagamento por conta de IRS em setembro de 2026?
É o segundo pagamento por conta. O prazo legal é setembro e, em 2026, a AT indica 21 de setembro como último dia para pagamento.
Qual é o prazo do pagamento por conta de IRC em setembro?
Para empresas com período coincidente com o ano civil, o segundo pagamento por conta de IRC vence em 30 de setembro de 2026.
O cálculo dos pagamentos por conta de IRS e de IRC é igual?
Não. No IRS aplica-se 65% à fórmula do artigo 102.º do CIRS. No IRC aplica-se 80% ou 95% ao imposto de referência, conforme o volume de negócios do ano anterior.
É possível reduzir um pagamento por conta?
Sim, mas as condições são diferentes em IRS e IRC. A redução deve ser suportada por uma estimativa fundamentada do imposto devido e pelos pagamentos já efetuados.
Para contabilistas que precisam de centralizar obrigações, informação fiscal e comunicação com clientes, o Sage for Accountants permite gerir estas tarefas num ambiente integrado. A solução inclui gestão de obrigações, preparação e envio de declarações fiscais e ferramentas de comunicação com clientes.
Calendário Fiscal 2026
Aqui está a sua versão em formato PDF e Outlook:
✅ Prazos para entrega de declarações e obrigações fiscais.
✅ Datas essenciais para a liquidação de impostos e contribuições.
✅ Recomendações para evitar sanções.
Saiba mais sobre os tópicos mencionados neste artigo
Aprofunde o seu conhecimento

SAF-T em Portugal: o que é, como comunicar e qual a relação com a faturação eletrónica
Saiba o que é o SAF-T Portugal, como comunicar faturas, diferenças face à faturação eletrónica e o que verificar no software.