Formal korrekt reicht nicht: Was der Handel von den E-Rechnungen seiner Lieferanten erwartet
Formal korrekte E-Rechnungen reichen im Handel oft nicht aus. Erfahren Sie, welche zusätzlichen Datenfelder der VeR-Standard vorsieht, warum GLN und GTIN die automatisierte Rechnungsverarbeitung unterstützen und welche Übergangsfristen für EDI-Rechnungen gelten. Eine Prüfliste zeigt, worauf Lieferanten jetzt achten sollten.

Das Wichtigste auf einen Blick
- Das VeR-Siegel „E-Rechnung bereit für den Handel“ steht seit dem 7. Oktober 2026 für 39 Datenfelder der EN 16931, davon 28 handelsspezifische.
- Fehlende Identifikatoren und Referenzen verursachen auch bei formal korrekten E-Rechnungen manuelle Nacharbeit.
- EDI-Rechnungen ohne Interoperabilität zur EN 16931 sind nur für Umsätze bis 31. Dezember 2027 zulässig.
- Bestellnummer, Lieferscheinnummer, GLN und GTIN müssen aus Stamm- und Auftragsdaten bis in die Rechnung gelangen.
- Checkliste: was Lieferanten im Handel jetzt tun müssen
Eine E-Rechnung kann gesetzlich korrekt sein und beim Handelskunden dennoch manuelle Klärung erfordern. Am 7. Oktober 2026 stellte der Verband elektronische Rechnung (VeR) unter anderem mit der REWE Group, der Schwarz Gruppe, OBI, BAUHAUS, hagebau und Müller ein Qualitätssiegel vor. Ab 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ihre inländischen B2B-Rechnungen grundsätzlich als E-Rechnungen ausstellen. Ende 2027 endet die Übergangsregel für EDI-Rechnungen. Lieferanten des Handels sollten deshalb jetzt Stammdaten, Mappings und Pflichtfelder gegen den VeR-Standard prüfen.
Inhaltsverzeichnis
- Warum reicht eine formal korrekte E-Rechnung im Handel nicht aus?
- Welche Angaben erwartet der Handel zusätzlich zu den gesetzlichen Pflichtangaben?
- Dürfen EDI-Rechnungen nach 2027 weiter genutzt werden?
- Warum entscheiden Stamm- und Auftragsdaten über die Qualität der E-Rechnung?
- Was sagt das VeR-Siegel „E-Rechnung bereit für den Handel“ aus?
- Was sollten Lieferanten des Handels jetzt prüfen?
- Ist der Handelsstandard eine Blaupause für andere Branchen?
- Häufige Fragen zur E-Rechnung im Handel
Warum reicht eine formal korrekte E-Rechnung im Handel nicht aus?
Eine formal korrekte E-Rechnung reicht im Handel nicht aus, weil Handelsunternehmen Rechnungen automatisiert über Bestellnummer, Lieferscheinnummer, GLN und GTIN zuordnen. Fehlen diese Identifikatoren oder Referenzen, ist die Rechnung zwar gültig, lässt sich aber nicht automatisch zuordnen. Eine Prüfung gegen die europäische Norm EN 16931 bestätigt nur die technische Gültigkeit. Für die automatisierte Rechnungsverarbeitung braucht der Empfänger zusätzlich passende Bestell-, Liefer- und Artikeldaten.
Fehlende Angaben verursachen laut VeR Rückfragen, Prozesskosten und Klärungsaufwand im Debitorenmanagement. Richard Luthardt, stellvertretender Vorsitzender des VeR, erklärt: „Wenn Rechnungen technisch korrekt, aber inhaltlich unterschiedlich ausgestaltet sind, entstehen weiterhin manuelle Aufwände und Medienbrüche.“
Die Sage-Studie „Unlocking Growth: Frictionless Trade for SMEs Powered by E-Invoicing and AI“ (2025) beziffert das Potenzial der E-Rechnung in acht Ländern, darunter Deutschland, auf durchschnittlich vier Tage kürzere Zahlungsdauer und rund 20 Prozent weniger verspätete Zahlungen. Die Werte beruhen auf Modellrechnungen. Ergänzend befragte Sage im April 2025 über 9.000 KMU sowie 2.250 Buchhalter, Steuerberater und Compliance-Fachleute. Die Werte betreffen E-Rechnungen allgemein, nicht den VeR-Standard.
Welche Angaben erwartet der Handel zusätzlich zu den gesetzlichen Pflichtangaben?
Der Handel erwartet zusätzlich vor allem Kennungen für Geschäftspartner, Lieferorte und Artikel sowie Bestell- und Lieferbezüge. Der VeR-Mindeststandard für den Handel umfasst 39 Datenfelder der EN 16931: elf allgemeine Pflicht- oder bedingt erforderliche Angaben und 28 zusätzliche Handelsanforderungen.
Die Global Location Number (GLN) identifiziert Unternehmen und Standorte, die Global Trade Item Number (GTIN) identifiziert Artikel. Das Format der E-Rechnung allein genügt deshalb nicht. Entscheidend ist, welche Pflichtfelder der E-Rechnung und welche zusätzlichen Handelsangaben befüllt sind.
| Gesetzlich vorgeschrieben (§ 14 Abs. 4 UStG) | Zusätzlich vom Handel erwartet |
|---|---|
| Name und Anschrift von Lieferant und Kunde; Steuernummer oder USt-IdNr. des Lieferanten | Geschäftspartnerkennungen, etwa GLN |
| Rechnungsnummer und Ausstellungsdatum | Bestellnummer (BT-13), Buchungsreferenz (BT-19) |
| Liefer- oder Leistungszeitpunkt | Lieferscheinnummer (BT-16) |
| Anschrift des Rechnungsempfängers | Lieferortkennung (BT-71), Lieferanschrift |
| Menge und handelsübliche Warenbezeichnung | GTIN (BT-157), Lieferantenartikelnummer (BT-155), Kundenartikelnummer (BT-156) |
| Entgelt, vereinbarte Entgeltminderungen, Steuersatz und Steuerbetrag | Strukturierte Rabatt- und Zuschlagsangaben mit Gründen und Codes |
Die Tabelle zeigt eine Auswahl. Die Zeilen entsprechen sich nicht eins zu eins.
Dürfen EDI-Rechnungen nach 2027 weiter genutzt werden?
EDI-Rechnungen dürfen nach 2027 weiter genutzt werden, wenn sie zur EN 16931 interoperabel sind. Ohne diese Kompatibilität erlaubt § 27 Abs. 38 Nr. 3 UStG EDI-Rechnungen mit Zustimmung des Empfängers nur für Umsätze bis 31. Dezember 2027.
Electronic Data Interchange (EDI) bezeichnet den strukturierten Datenaustausch zwischen Geschäftspartnern. Im Handel sind EDI-Verfahren mit EDIFACT und dessen GS1-Ausprägung EANCOM etabliert. Ab 2028 müssen sich die gesetzlichen Rechnungsangaben vollständig und ohne Informationsverlust in ein EN-16931-kompatibles Format übertragen lassen. Prüfen Sie deshalb individuelle Feldzuordnungen, sogenannte Mappings. Die 39 Datenfelder des VeR-Standards sind formatunabhängig definiert. Hilfestellung bietet der GS1-Leitfaden zur Interoperabilität von EDI-Rechnungen.
Grundsätzlich müssen Unternehmen inländische B2B-Rechnungen ab 2027 bei mehr als 800.000 Euro Vorjahresumsatz, sonst ab 2028 als E-Rechnungen ausstellen. Unternehmen müssen dabei Ausnahmen und die Übergangsfristen der E-Rechnungspflicht beachten. Details erläutern der Beitrag zur Versandpflicht für E-Rechnungen ab 2027 und die Übersicht zur E-Rechnungspflicht.
Ohne Interoperabilität liegt eine sonstige Rechnung vor. Ist eine E-Rechnung vorgeschrieben, muss der Lieferant die Rechnung grundsätzlich berichtigen. Der Rechnungsempfänger kann den Vorsteuerabzug jedoch über einen objektiven Nachweis erhalten. Einzelfragen klärt Ihre Steuerberatung.
Zeitstrahl: E-Rechnung im Handel, die wichtigsten Fristen
| Datum | Regelung |
|---|---|
| 1. Januar 2025 | Inländische Unternehmen müssen E-Rechnungen empfangen können, auch Kleinunternehmer. |
| 1. Januar 2027 | Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz müssen grundsätzlich E-Rechnungen für inländische Geschäftskunden ausstellen. Die besondere EDI-Übergangsregel gilt weiter. |
| 31. Dezember 2027 | Die Übergangsregel für EDI-Rechnungen ohne Interoperabilität zur EN 16931 endet. |
| 1. Januar 2028 | Die E-Rechnungspflicht gilt grundsätzlich unabhängig vom Umsatz. EDI-Rechnungen bleiben bei erfüllter Interoperabilität zulässig. |
Gesetzliche Ausnahmen, etwa für Kleinunternehmer, Kleinbetragsrechnungen und Fahrausweise, bleiben bestehen. Stand: Oktober 2026.
Warum entscheiden Stamm- und Auftragsdaten über die Qualität der E-Rechnung?
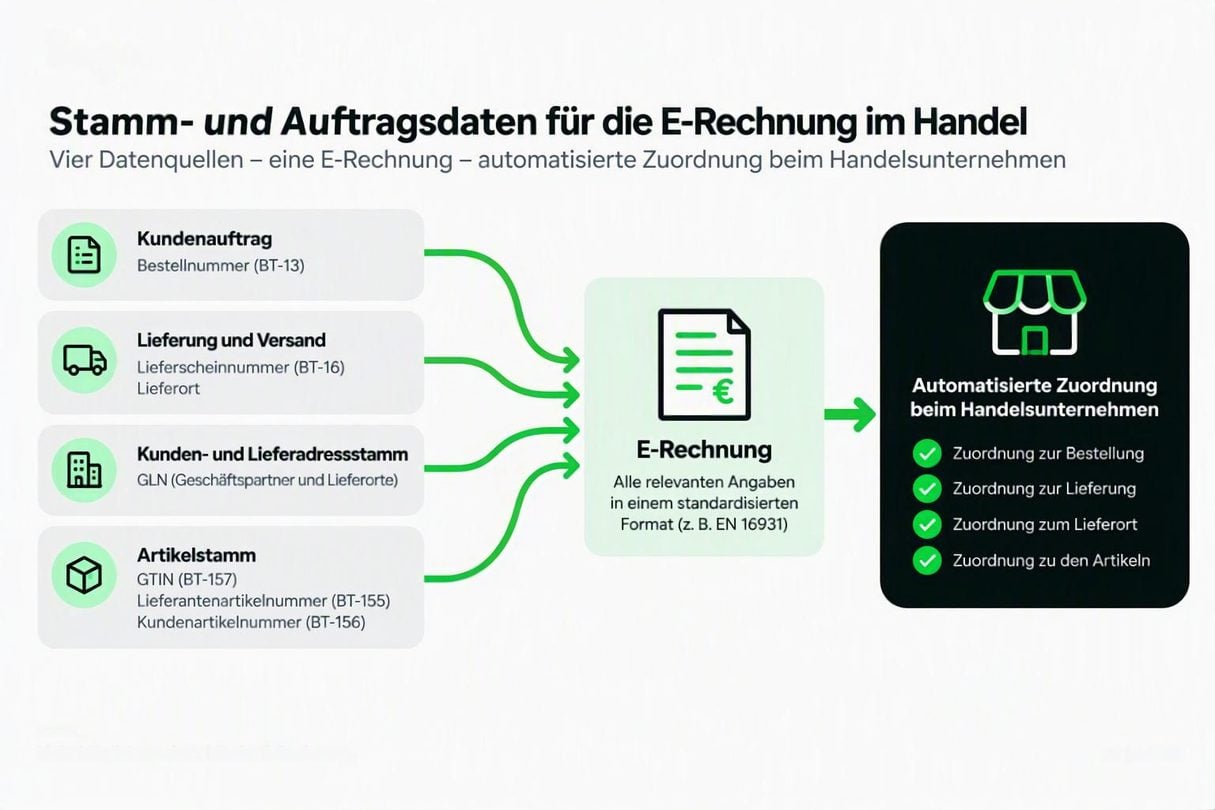
Stamm- und Auftragsdaten entscheiden über die Qualität der E-Rechnung, weil jede Angabe, die im Vorsystem fehlt, auch in der E-Rechnung fehlt. Die handelsspezifischen Angaben stammen aus vier Quellen:
- Kundenauftrag: Bestellnummer des Handelskunden.
- Lieferung und Versand: Lieferscheinnummer und tatsächlicher Lieferort.
- Kunden- und Lieferadressstamm: GLN für Geschäftspartner und Lieferorte.
- Artikelstamm: GTIN sowie Lieferanten- und Kundenartikelnummer.
Der Vertriebsinnendienst übernimmt die Bestellnummer, die Stammdatenpflege hinterlegt die GLN je Lieferort und das Produktdatenmanagement pflegt die GTIN je Artikel. Die E-Rechnung führt die Angaben aus allen vier Quellen zusammen. Das Handelsunternehmen kann die Rechnung dadurch automatisiert der Bestellung, der Lieferung, dem Lieferort und den Artikeln zuordnen.
Eine Warenwirtschaftssoftware mit gepflegtem Artikel- und Kundenstamm schafft dafür die Datengrundlage.
Was sagt das VeR-Siegel „E-Rechnung bereit für den Handel“ aus?
Das VeR-Siegel bestätigt, dass eine konkrete E-Rechnungslösung die Handelsanforderungen im Prüf- und Testverfahren unter Aufsicht des VeR-Arbeitskreises erfüllt hat. Bewertet wird nicht nur die technische Erstellung der E-Rechnung, sondern ihre praktische Nutzbarkeit in bestehenden Handelsprozessen. Eine Selbstauskunft genügt nicht. Die Funktionen müssen produktiv verfügbar sein. Der VeR-Vorstand erteilt die Freigabe ausschließlich für die geprüfte Lösung, solange sie die Anforderungen erfüllt. Individuelle Vorgaben einzelner Handelsunternehmen bleiben bestehen.
„Genau deshalb haben wir die Anforderungen nicht isoliert aus technischer Sicht formuliert, sondern gemeinsam mit der Anwenderseite aus dem Handel. Das neue Siegel macht diese Anforderungen nun für den Markt sichtbar.“
Nina Harms, Co-Leiterin des VeR-Arbeitskreises „E-Rechnung im Handel“
Zum Start zeichnete der VeR vier E-Rechnungslösungen aus: eBill Service (eBill Service E-Rechnungsportal), net advisor (EU-Rechnung), Sage (Sage 100 ab Version 9.0.12) und Midoco (Midoco Midoffice). Sage ist Mitglied im VeR-Arbeitskreis „E-Rechnung im Handel“, der den Mindeststandard gemeinsam mit Handelsunternehmen erarbeitet hat. Für Lieferanten, die Sage 100 nutzen, heißt das: Die Software unterstützt die Anforderungen des Handelsstandards, geprüft im VeR-Verfahren. Ob die 39 Datenfelder in jeder Rechnung vollständig ankommen, hängt weiterhin von gepflegten Stamm- und Auftragsdaten ab.

„Diese Auszeichnung ist vor allem eine Bestätigung, dass Digitalisierung nur mit hoher Datenqualität gelingt. Wenn Daten strukturiert, vollständig und standardisiert vorliegen, werden aus gesetzlichen Anforderungen echte Effizienzgewinne für Unternehmen.“
Alexander Trautmann, Director Product, Sage
Was sollten Lieferanten des Handels jetzt prüfen?
Lieferanten des Handels sollten jetzt ihre Ausstellungspflicht, ihre EDI-Mappings und ihre Stammdaten gegen die 39 Felder des VeR-Standards prüfen. Diese acht Schritte helfen dabei:
- Prüfen Sie Ihren Umsatz 2026: Übersteigt er 800.000 Euro, müssen Sie ab 1. Januar 2027 grundsätzlich inländische B2B-Rechnungen als E-Rechnungen ausstellen. Beachten Sie die Versandpflicht und die EDI-Übergangsregel.
- Erfassen Sie Formate und Übertragungswege je Handelskunde: etwa EDI, XRechnung, ZUGFeRD und Übertragungswege wie Peppol.
- Prüfen Sie EDI-Formate und Mappings mit Ihrem EDI-Dienstleister spätestens bis Ende 2027 auf Interoperabilität zur EN 16931.
- Gleichen Sie Ihre Rechnungsdaten mit der VeR-Pflichtfelder-Empfehlung ab: Welche der 39 Felder befüllen Sie bereits?
- Ergänzen Sie die Stammdaten: GLN je Kunde und Lieferort, GTIN je Artikel sowie kundenspezifische Artikelnummern.
- Führen Sie Bestell- und Lieferscheinnummern durchgängig vom Auftrag bis in die Rechnung mit.
- Werten Sie Kundenrückfragen aus: Welche Rechnungsangaben fehlen besonders häufig?
- Fragen Sie bei Updates oder einer Softwareauswahl nach dem Handelsstandard: Das VeR-Siegel bietet Orientierung, individuelle Kundenanforderungen müssen Sie zusätzlich abstimmen. Branchenspezifische Anforderungen deckt eine ERP-Software für den Handel ab.
Ist der Handelsstandard eine Blaupause für andere Branchen?
Der VeR sieht den Mindeststandard als möglichen Ausgangspunkt für weitere branchenspezifische Empfehlungen. Die Erfahrungen aus dem Handel sollen in die weitere Standardisierungsarbeit einfließen. Damit rückt neben gesetzlichen Pflichten und Rechnungsformaten die Nutzbarkeit der Daten in den Vordergrund, denn erst vollständige, eindeutig zuordenbare Angaben ermöglichen automatisierte Prozesse. Einen Überblick für unterschiedliche Unternehmensgrößen bietet Sage auf der Seite E-Rechnungslösungen.
Häufige Fragen zur E-Rechnung im Handel
Was ist eine GLN auf der E-Rechnung?
Die GLN (Global Location Number) identifiziert auf der E-Rechnung Geschäftspartner und Lieferorte eindeutig. Handelsunternehmen nutzen sie, um eine Rechnung automatisch dem richtigen Lieferanten und Lieferort zuzuordnen. Der VeR-Standard sieht die GLN als Kennung für Geschäftspartner und Lieferorte vor. Lieferanten hinterlegen die GLN je Kunde und Lieferort im Kunden- und Lieferadressstamm.
Ist das VeR-Siegel „E-Rechnung bereit für den Handel“ Pflicht?
Das VeR-Siegel ist keine gesetzliche Pflicht. Gesetzlich gelten die Anforderungen aus § 14 UStG und die Fristen aus § 27 Abs. 38 UStG. Das Siegel zeigt, dass eine E-Rechnungslösung die 39 Datenfelder des Handelsstandards im Prüfverfahren befüllen kann. Individuelle Vorgaben einzelner Handelsunternehmen müssen Lieferanten zusätzlich abstimmen.
Brauchen Lieferanten für jeden Handelskunden ein eigenes Rechnungsformat?
Lieferanten brauchen nicht zwingend ein eigenes Format je Handelskunde, müssen aber Format und Übertragungsweg je Kunde klären. Im Handel sind EDI-Verfahren wie EANCOM, XRechnung, ZUGFeRD und Peppol verbreitet. Die 39 Datenfelder des VeR-Standards sind formatunabhängig definiert. Entscheidend ist, dass die handelsspezifischen Angaben in jedem genutzten Format vollständig ankommen.
Hier finden Sie weitere Themen aus diesem Artikel
Mehr Wissen und Inspiration

Personalakte: Papier oder digital? Wo Papier Zeit, Geld und Nerven kostet
Wo es noch Aktenordner gibt, stehen sie laut Bitkom in 94 Prozent der Unternehmen in der Personalabteilung. Dabei kostet die Papierakte an drei Stellen: beim Suchen, beim Lagern und beim Risiko. Dieser Artikel stellt Papierakte und digitale Personalakte Punkt für Punkt gegenüber, benennt ehrlich, wo Papier bleiben muss, und zeigt, warum die Pflicht zur elektronischen Entgeltunterlage ab 2027 den Aktenberg ohnehin zum Thema macht. Mit Infografik zum Download.