Elektronische Entgeltunterlagen ab 2027: Was Arbeitgeber jetzt tun müssen
Ab 1. Januar 2027 entfallen die bisherigen Befreiungsmöglichkeiten für elektronische Entgeltunterlagen und die euBP. Erfahren Sie, welche Dokumente betroffen sind, wie Sie die Ablage organisieren und welche Schritte Arbeitgeber bis Ende 2026 erledigen sollten.
Das Wichtigste auf einen Blick
- Elektronische Entgeltunterlagen ab 2027: Ab 1. Januar 2027 müssen alle Arbeitgeber begleitende Entgeltunterlagen elektronisch führen. Befreiungen nach § 8 Abs. 3 BVV gelten nur für die Zeiten bis 31. Dezember 2026.
- Elektronische Datenübermittlung: Für die elektronisch unterstützte Betriebsprüfung (euBP) müssen Arbeitgeber ihre Abrechnungsdaten elektronisch an die Deutsche Rentenversicherung (DRV) übermitteln.
- Keine Ausnahme für kleine Unternehmen: Die Pflicht gilt unabhängig von der Betriebsgröße.
- Fehlende Nachweise können teuer werden: Lässt sich die Beitragspflicht wegen fehlender Unterlagen nicht feststellen, kann die DRV unter den Voraussetzungen des § 28f Abs. 2 SGB IV Beiträge aus der Lohnsumme fordern oder Arbeitsentgelte schätzen.
- Digitale Personalakte bleibt freiwillig: Sie ist gesetzlich nicht vorgeschrieben, erleichtert aber die geordnete Ablage elektronischer Entgeltunterlagen.
Ab 1. Januar 2027 müssen alle Arbeitgeber begleitende Entgeltunterlagen elektronisch führen und Abrechnungsdaten elektronisch an die Deutsche Rentenversicherung übermitteln, unabhängig von der Betriebsgröße. Befreiungen gelten nur für die Zeiten bis 31. Dezember 2026. Dabei sind zwei Pflichten zu unterscheiden: die elektronische Ablage begleitender Dokumente und die Datenübermittlung für die elektronisch unterstützte Betriebsprüfung (euBP). Für Unternehmen bedeutet das: Abläufe prüfen, Zuständigkeiten klären und eine verlässliche Ablage sicherstellen. Dieser Artikel zeigt Ihnen, welche Unterlagen betroffen sind, welche Anforderungen gelten und was Sie bis zum Jahresende erledigen müssen.
Inhaltsverzeichnis
- Bis 31.12.2026: Befreiungsstatus prüfen und Ablage vorbereiten
- Was gilt ab 1. Januar 2027 für elektronische Entgeltunterlagen?
- Was müssen Arbeitgeber bis zum 31. Dezember 2026 erledigen?
- Welche Entgeltunterlagen müssen elektronisch geführt werden?
- Was unterscheidet elektronische Entgeltunterlagen von der euBP?
- Welche Anforderungen gelten für Format, Dateinamen und Unterschriften?
- Was passiert, wenn Entgeltunterlagen bei der Betriebsprüfung fehlen?
- Brauchen Unternehmen dafür eine digitale Personalakte?
- H äufige Fragen zu elektronischen Entgeltunterlagen
- Hilfreiche Artikel zur Personalakte
Bis 31.12.2026: Befreiungsstatus prüfen und Ablage vorbereiten
Die Befreiungen von der elektronischen Führung begleitender Entgeltunterlagen und von der elektronischen Datenübermittlung zur Betriebsprüfung gelten nur bis zum 31. Dezember 2026. Prüfen Sie deshalb, welche Befreiungen für Ihr Unternehmen vorliegen und welche Abläufe Sie umstellen müssen. Legen Sie die Zuständigkeiten, den Ablageort und die Eingangswege rechtzeitig fest. Die Schritte im nächsten Abschnitt zeigen Ihnen, wie Sie dabei vorgehen sollten.
Was gilt ab 1. Januar 2027 für elektronische Entgeltunterlagen?
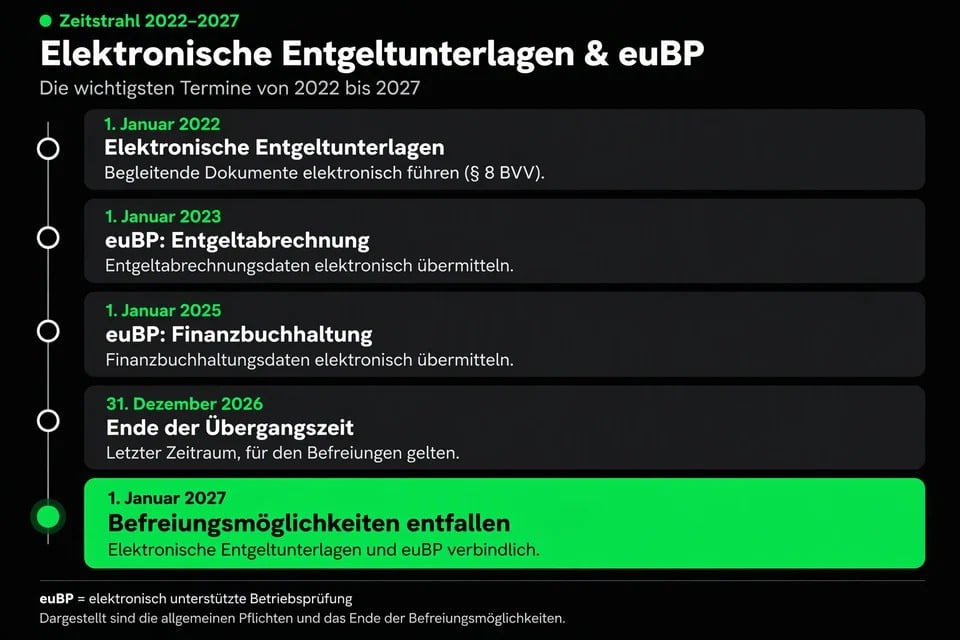
Ab dem 1. Januar 2027 müssen Arbeitgeber begleitende Entgeltunterlagen elektronisch führen, was bedeutet, dass eine Befreiung ab diesem Datum nicht mehr möglich ist. Die Pflicht besteht bereits seit 1. Januar 2022: Nach § 8 Abs. 2 Beitragsverfahrensverordnung (BVV) sind die dort aufgeführten begleitenden Unterlagen elektronisch zu den Entgeltunterlagen zu nehmen.
Bislang konnten Arbeitgeber beim zuständigen Prüfdienst der Deutschen Rentenversicherung eine Befreiung nach § 8 Abs. 3 BVV beantragen. Diese gilt jedoch nur für Zeiten bis zum 31. Dezember 2026.
Eine Ausnahme nach Betriebsgröße gibt es nicht. Ausgenommen sind Beschäftigte in Privathaushalten gemäß § 28f Abs. 1 SGB IV. Die formalen Anforderungen an die elektronische Führung regeln die Gemeinsamen Grundsätze nach § 9a BVV.
Was müssen Arbeitgeber bis zum 31. Dezember 2026 erledigen?
Arbeitgeber müssen bis zum 31. Dezember 2026 ihren Befreiungsstatus prüfen und sicherstellen, dass die elektronischen Entgeltunterlagen sowie die Datenübermittlung für die Betriebsprüfung ab 2027 zuverlässig organisiert sind. Die folgende Tabelle zeigt die empfohlenen Schritte in der Reihenfolge ihrer Priorität. Die Zuständigkeiten sollten Sie an Ihre betriebliche Organisation anpassen.
| Schritt | Wer | Ergebnis |
| 1. Befreiungsstatus prüfen | Entgeltabrechnung | Eine dokumentierte Übersicht zeigt, ob eine Befreiung für die elektronische Führung begleitender Entgeltunterlagen, die euBP oder beide Pflichten vorliegt. Daraus ergibt sich der konkrete Umstellungsbedarf. |
| 2. Betroffene Fälle erfassen | Entgeltabrechnung, HR | Eine Fallübersicht erfasst insbesondere Minijobs, kurzfristig Beschäftigte, Werkstudierende, Beschäftigte aus Drittstaaten und Entsendungen. Für jede Fallgruppe steht fest, welche begleitenden Unterlagen benötigt werden und wo diese bisher liegen. |
| 3. Software und Dienstleister prüfen | IT, Entgeltabrechnung | Schriftliche Bestätigungen klären, wie der erforderliche euBP-Datensatz bereitgestellt wird und wo die elektronische Ablage erfolgt. Bei externer Abrechnung sind die Aufgaben, Ansprechpartner und Bereitstellungswege eindeutig vereinbart. |
| 4. Ablageregel festlegen | HR, Datenschutzbeauftragte | Eine einseitige Arbeitsanweisung beschreibt den Ablageort, die Struktur je beschäftigter Person und Kalenderjahr, die Dateiformate, die Dateinamen und die Zugriffsrechte. Hinweise bietet der Beitrag zur DSGVO-konformen digitalen Personalakte. |
| 5. Eingangsweg ab 1. Januar 2027 regeln | Personalsachbearbeitung | Ein verbindlicher Ablauf legt fest, wer Dokumente elektronisch anfordert oder scannt und die Ablage kontrolliert. Bei unterschriftspflichtigen Dokumenten werden die Anforderungen an die qualifizierte elektronische Signatur beziehungsweise an den Scan und die Aufbewahrung des Papieroriginals berücksichtigt. |
| 6. Digitale Personalakte ab dem ersten Quartal 2027 planen | HR-Leitung | Ein Projektauftrag legt die Verantwortlichen, die Ressourcen und den Zeitplan fest. Der Migrationsleitfaden für die digitale Personalakte nennt für kleine und mittelständische Unternehmen eine Umstellungsdauer von drei bis sieben Monaten. |
Bis zum 31. Dezember 2026 zählt eine funktionierende elektronische Ablage. Die umfassende digitale Personalakte können Sie als Projekt für 2027 planen. Unterstützung bietet dabei der Praxis-Guide zur digitalen Personalakte.
Welche Entgeltunterlagen müssen elektronisch geführt werden?
Elektronisch zu führen sind die in § 8 Abs. 2 BVV abschließend aufgeführten begleitenden Unterlagen. Die Tabelle zeigt eine Auswahl häufiger Dokumente und deren Handhabung.
| Dokument | Typischer Fall | Umgang |
| Antrag auf Rentenversicherungsbefreiung | Minijob | Qualifiziert elektronisch signiert ablegen oder unterschriebenes Original aufbewahren und scannen |
| Erklärung zu weiteren Beschäftigungen | Minijobs, kurzfristige Beschäftigung | Elektronisch anfordern oder scannen |
| Immatrikulationsbescheinigung | Werkstudierende | Elektronisch anfordern oder scannen |
| Krankenkassenmeldungen und Bescheide zur Versicherungspflicht | Beitragsberechnung | Elektronische Meldedaten speichern beziehungsweise Bescheide elektronisch ablegen |
| Nachweise zu Elterneigenschaft und Kinderzahl | Pflegeversicherungsbeitrag | Elektronische Nachweise ablegen beziehungsweise Papiernachweise scannen |
| Staatsangehörigkeits- und Aufenthaltstitelnachweise | Beschäftigte aus Staaten außerhalb des EWR | Elektronisch ablegen beziehungsweise scannen |
| Entsendungsnachweise | Auslandseinsatz | Elektronisch anfordern oder scannen |
| Niederschrift nach dem Nachweisgesetz | Beschäftigungsbedingungen | Elektronisch ablegen; unterschriebene Papierfassung scannen und Original aufbewahren |
Für unterschriftspflichtige Dokumente gelten die Gemeinsamen Grundsätze nach § 9a BVV. Abmahnungen, Zeugnisse und Beurteilungen gehören zur Personalakte, nicht zu den begleitenden Entgeltunterlagen dieser Liste.
Was unterscheidet elektronische Entgeltunterlagen von der euBP?
Elektronische Entgeltunterlagen betreffen die Ablage begleitender Dokumente, während die elektronisch unterstützte Betriebsprüfung (euBP) die Übermittlung von Abrechnungsdaten an die Deutsche Rentenversicherung (DRV) betrifft.
| Merkmal | Elektronische Entgeltunterlagen | euBP |
| Was | Ablage begleitender Dokumente | Übermittlung von Abrechnungsdaten an die DRV |
| Rechtsgrundlage | § 8 BVV | § 28p Abs. 6a SGB IV |
| Pflicht seit | 1. Januar 2022 | Entgeltabrechnung: 1. Januar 2023; Finanzbuchhaltung: 1. Januar 2025 |
| Befreiung | Nur für Zeiten bis 31. Dezember 2026 | Nur für Zeiten bis 31. Dezember 2026 |
| Form | PDF- oder Bilddateien | Datensatz aus systemgeprüfter Software, Übermittlung im eXTra-Verfahren |
Beide Pflichten ergänzen sich: Eine elektronische Dokumentenablage ersetzt die Datenübermittlung zur euBP nicht.
Welche Anforderungen gelten für Format, Dateinamen und Unterschriften?
Elektronische Entgeltunterlagen müssen lesbar, eindeutig zuordenbar und in zulässigen Dateiformaten gespeichert sein. Bei unterschriftspflichtigen Dokumenten sind zusätzlich die Signatur- und Aufbewahrungsregeln einzuhalten.
Formate: Zulässig sind PDF sowie Bilddateien in den Formaten jpg, png, bmp und tiff. Die Speicherung orientiert sich an den GoBD, soweit das Sozialversicherungsrecht und die Gemeinsamen Grundsätze nach § 9a BVV keine abweichenden Vorgaben enthalten. Stellen Sie bei einer Anforderung jedes Dokument als separate Datei bereit.
Dateinamen: Verwenden Sie höchstens 64 Zeichen und vermeiden Sie Leerzeichen, Umlaute, ß und unzulässige Sonderzeichen. Die Dokumentart, beschäftigte Person und Zeitraum müssen eindeutig erkennbar sein.
Unterschriften: Elektronisch eingereichte Dokumente mit gesetzlicher Schriftformerfordernis benötigen grundsätzlich eine qualifizierte elektronische Signatur. Papierdokumente werden eingescannt. Bewahren Sie unterschriebene Originale bis zum bestandskräftigen Abschluss der Betriebsprüfung auf. Weitergehende gesetzliche Aufbewahrungspflichten bleiben bestehen.
Altbestände: Arbeitgeber mit bewilligter Befreiung müssen Unterlagen aus der Zeit vor dem 1. Januar 2027 nicht nachträglich digitalisieren. Darauf weist die IKK classic hin. Die bisherigen Aufbewahrungspflichten gelten weiterhin.
Was passiert, wenn Entgeltunterlagen bei der Betriebsprüfung fehlen?
Fehlen Entgeltunterlagen, kann die Deutsche Rentenversicherung unter den Voraussetzungen des § 28f Abs. 2 SGB IV Beiträge aus der Lohnsumme fordern oder Arbeitsentgelte schätzen. Das betrifft insbesondere Fälle, in denen sich wegen verletzter Aufzeichnungspflichten die Versicherungs- oder Beitragspflicht in der Sozialversicherung beziehungsweise die Beitragshöhe nicht feststellen lässt.
Kann die DRV die Höhe der Arbeitsentgelte nicht oder nur mit unverhältnismäßig großem Verwaltungsaufwand ermitteln, muss sie diese schätzen. Nicht jedes fehlende Dokument führt deshalb automatisch zu einer Schätzung. Entscheidend ist, ob sich die beitragsrechtlichen Sachverhalte dennoch nachvollziehen lassen.
Brauchen Unternehmen dafür eine digitale Personalakte?
Nein, eine digitale Personalakte ist gesetzlich nicht vorgeschrieben. Für digitale Entgeltunterlagen ab 2027 ist keine bestimmte Softwarelösung vorgeschrieben. Entscheidend ist, dass Sie die Dokumente ordnungsgemäß elektronisch ablegen und für die Betriebsprüfung bereitstellen können.
Eine Software für die digitale Personalakte bietet dafür einen zentralen Ablageort: Sie bündelt Dokumente, ermöglicht feste Zugriffsrechte und vermeidet eine verstreute Ablage in Papierakten, E-Mail-Postfächern und Dateiordnern. Aufbewahrungspflichtige Papieroriginale müssen Sie dennoch behalten.
Welche gesetzlichen Vorgaben tatsächlich gelten, erläutert der Beitrag „Ist die digitale Personalakte Pflicht?“. Wenn Sie die Einführung planen, unterstützt Sie der Migrationsleitfaden für die digitale Personalakte bei der Bestandsaufnahme, der Digitalisierung und der Umstellung.
Fazit: Elektronische Entgeltunterlagen rechtzeitig organisieren
Prüfen Sie jetzt Ihren Befreiungsstatus und legen Sie vor dem 1. Januar 2027 fest, wie Sie elektronische Entgeltunterlagen ablegen und für Betriebsprüfungen bereitstellen. Klären Sie die Zuständigkeiten mit HR, IT und Ihrem Abrechnungsdienstleister. Für Unternehmen mit 50 bis 250 Mitarbeitenden bietet Sage HR Suite eine All-in-One-Lösung mit Personalabrechnung.
Digitale Personalakte: Alles Wichtige für Unternehmen
Von gesetzlichen Anforderungen bis zur praktischen Umsetzung: Hier finden Sie die wichtigsten Informationen rund um die digitale Personalakte.
✔ Compliance-Risiken frühzeitig vermeiden
✔ Kostenloser Praxis-Guide zum Download
✔ Kostenlose Live-Demo zur Digitalen Personalakte anfordern

Häufige Fragen zu elektronischen Entgeltunterlagen
Wie lange müssen Entgeltunterlagen aufbewahrt werden?
Entgeltunterlagen müssen nach § 28f Abs. 1 SGB IV bis zum Ablauf des Kalenderjahres aufbewahrt werden, das auf die letzte Betriebsprüfung folgt. Endet diese beispielsweise 2027, reicht die Aufbewahrungsfrist bis zum 31. Dezember 2028. Steuerliche Aufbewahrungsfristen, etwa für das Lohnkonto, sind zusätzlich zu beachten.
Gilt die Pflicht auch, wenn ein Dienstleister die Lohnabrechnung übernimmt?
Ja, die Pflicht gilt auch bei ausgelagerter Lohnabrechnung; verantwortlich bleibt der Arbeitgeber. Halten Sie schriftlich fest, welche elektronischen Entgeltunterlagen Ihr Unternehmen und welche der Dienstleister führt. Vereinbaren Sie außerdem, wer die Dokumente und Abrechnungsdaten bei einer Betriebsprüfung bereitstellt.
Reicht ein GoBD-konformes Archiv für die euBP?
Nein, ein GoBD-konformes Archiv allein erfüllt die Anforderungen der euBP nicht. Erforderlich ist ein festgelegter Datensatz aus systemgeprüfter Abrechnungssoftware, der im eXTra-Verfahren an die Deutsche Rentenversicherung übermittelt wird. Ein Export archivierter Dokumente ersetzt diesen Datensatz nicht.
Dieser Artikel bietet allgemeine Informationen und ersetzt keine individuelle Rechtsberatung.
Hilfreiche Artikel zur Personalakte
- Wie Sie dank der digitalen Personalakte DSGVO-konform in Ihrem Unternehmen sind
- Ratgeber: 11 Tipps zur Einführung einer Digitalen Personalakte
- Mehr Zeit für die Mitarbeiterbindung: So schafft die Digitale Personalakte mehr Gestaltungsspielraum
- Best Practice: Mit leichtem Gepäck umziehen dank Digitale Personalakte
- Aufbewahrungsfristen Personalakten im HR: Das müssen Sie beachten
Behalten Sie alle Dokumente Ihrer Mitarbeiter im Blick
Digitale Personalakte: Software ersetzt Papierakten
Interesse an weiteren Tipps & Insights zu den Themen Recht, Steuern und Finanzen?
…mit unserem Newsletter 1x im Monat
- Neue Trends aus der Business Welt
- Aktuelle Urteile verständlich erklärt
- Tipps zu Recht, Steuern & Finanzen
- Experten-Interviews, Studien u.v.m

Hier finden Sie weitere Themen aus diesem Artikel
Mehr Wissen und Inspiration

25 Jahre gemeinsam gewachsen: Wie KW automotive mit Sage b7 seine Produktion flexibel steuert
Vom kleinen Unternehmen mit rund 20 Mitarbeitenden zum international tätigen Fahrwerksspezialisten: Seit 25 Jahren begleitet die ERP-Lösung, die heute Sage b7 heißt, die Entwicklung von KW automotive. Sie unterstützt das Unternehmen dabei, komplexe Produktions- und Lagerprozesse, eine enorme Variantenvielfalt und immer neue Anforderungen abzubilden.